מנכ"ל לאומי מבטיח שהרווחים חוזרים אלינו. אבל למי בדיוק?
תומצת מתוך Calcalist על ידי baba
מנכ"ל בנק לאומי טוען כי רווחי הבנק הגבוהים חוזרים לציבור, אך המאמר מראה כי ההכנסות מהון מרוכזות בעשירון העליון. רווחי הבנקים בישראל נובעים בעיקר ממרווחי ריבית גבוהים, והתשואה להון גבוהה משמעותית מהממוצע באירופה. הגברת התחרות, בין היתר באמצעות כניסת בנק דיגיטלי חדש, נדרשת כדי להוזיל שירותים ולהבטיח שהרווחים יגיעו לכלל הציבור.
הידיעה ב-6 שורות · תקציר של baba
- מנכ"ל לאומי טוען שרווחי הבנק חוזרים לציבור, אך הנתונים מראים ריכוזיות בהכנסות מהון.
- רווחי הבנקים בישראל נובעים בעיקר ממרווחי ריבית גבוהים, והתשואה להון גבוהה מהממוצע באירופה.
- הריכוזיות בשוק הבנקאות הישראלי אינה מעודדת תחרות ומאפשרת רווחיות גבוהה.
- בנק ישראל העניק רישיון מותנה לבנק דיגיטלי חדש, Revolut, להגברת התחרות.
- הצלחת הבנק הדיגיטלי החדש להגביר תחרות מוטלת בספק בשל הנהלתו וניסיון עבר.
- הפתרון לרווחיות הגבוהה של הבנקים טמון בהגברת התחרות והצעת שירותים זולים יותר.
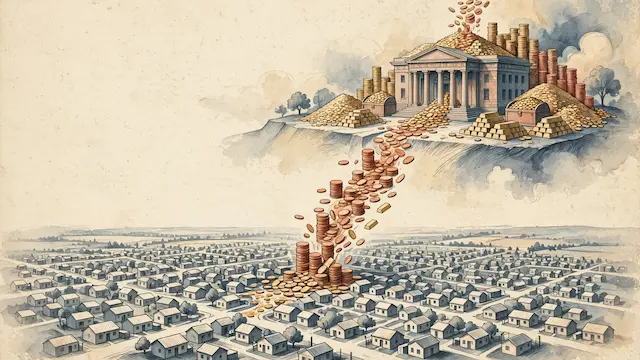
מנכ"ל בנק לאומי, חנן פרידמן, התייחס לרווחי הבנק הגבוהים ברבעון השלישי, שעמדו על כ-3 מיליארד שקל, והודיע על חלוקת דיבידנדים של 1.5 מיליארד שקל לבעלי המניות. פרידמן טען בסרטון כי חלק ניכר מהרווחים חוזר לציבור, שכן מניות הבנק מוחזקות על ידו באופן ישיר או דרך קרנות פנסיה וגמל, בניגוד לבנקים אחרים בעלי גרעין שליטה. טיעון זה נכון חלקית, שכן בעוד שחיסכון פנסיוני מהווה נתח משמעותי מנכסי משקי הבית, הרי שהכנסות מהון מרוכזות באופן לא שוויוני בעשירון העליון.
המאמר מנתח את מקור הרווחים הגבוהים של הבנקים בישראל, ובפרט של לאומי, ומצביע על כך שעיקר ההכנסות, כ-72%, נובעות מריבית נטו, בעיקר ממרווחים גבוהים על משיכות יתר ומיתרות עו"ש ללא ריבית. התשואה להון של מערכת הבנקאות בישראל, כ-15.7% בשנים 2021-2023, גבוהה משמעותית מהממוצע באיחוד האירופי (9.3%), ופער זה התרחב מאז עליית הריבית. למרות יעילותם התפעולית של הבנקים בישראל, השירותים יקרים, והריכוזיות בשוק הבנקאות, עם מעט שחקנים גדולים, אינה מעודדת תחרות.
הבנקאות בישראל מתאפיינת בריכוזיות, עם כ-0.136 בנקים מסחריים לכל 100 אלף תושבים, לעומת ממוצע של אחד במדינות מפותחות. ריכוזיות זו מאפשרת לבנקים הגדולים לשמור על רווחיות גבוהה מבלי להתחרות בעוצמה על הלקוח הקמעונאי. פרידמן טוען כי הרווחים מאפשרים לבנק להמשיך ולהעמיד אשראי, אך המאמר מציין כי הבנקים האירופיים מממנים תשתיות ברווחיות נמוכה יותר.
כפתרון להגברת התחרות, מציין המאמר את הרישיון המותנה שהוענק לאחרונה לחברת Revolut להקמת בנק דיגיטלי בישראל, לאחר כארבעה עשורים ללא בנק חדש. עם זאת, מועד תחילת פעילותה אינו ידוע, וניסיון בנקים דיגיטליים אחרים כמו One Zero ו-Bank Ash אינו מעודד. בנוסף, בראש פעילות Revolut בישראל יעמדו בכירים לשעבר ממערכת הבנקאות הוותיקה, מה שמעלה סימן שאלה לגבי יכולתם לאתגר את המערכת הקיימת. המאמר מסכם כי הפתרון לרווחיות הגבוהה של הבנקים אינו תלוי במצפונם של המנהלים, אלא בהגברת התחרות ובכניסת מתחרים שיציעו שירותים זולים יותר.
מוזכרים
לא אותו אירוע: ידיעות אחרות שחולקות עם הידיעה הזו אנשים, מקומות או נושא. רקע, תגובות והמשכים.