
התחברות ל-baba News

חשבון אחד לאתר, לאייפון ולאנדרואיד — המנוי נשאר איתכם.

או קוד במייל

Welcome — one more step

News Plus opens the cross-newsroom layer — who covered a story, who didn’t, and how each one worded it.

  • Ask Duki without the monthly limit — answers from the coverage, with sources
  • Save articles, synced between the web and the app
  • How each newsroom worded the same event
  • Filing timeline and coverage breakdown
  • The whole archive, searchable
  • Unlimited newsroom, topic and people follows
  • The daily brief by email, in English or Hebrew

Eligible new subscribers get 7 days free, then $34.99 each year. Renews automatically until cancelled. Cancel any time in your account. תנאי המנוי.

המנוי פותח גם את האפליקציה.

Search stories

הקלידו לפחות שני תווים. התוצאות מגיעות מכל המערכות ש-baba קורא.

to move · to open · esc to close

מסוף חי

התחברות ל-baba News

Sign in to keep asking. News Plus removes the daily limit.

או קוד במייל

לראות את התמונה המלאה

News Plus opens the cross-newsroom layer — who covered a story, who didn’t, and how each one worded it.

  • Ask Duki without the monthly limit — answers from the coverage, with sources
  • Save articles, synced between the web and the app
  • How each newsroom worded the same event
  • Filing timeline and coverage breakdown
  • The whole archive, searchable
  • Unlimited newsroom, topic and people follows
  • The daily brief by email, in English or Hebrew

Eligible new subscribers get 7 days free, then $34.99 each year. Renews automatically until cancelled. Cancel any time in your account. תנאי המנוי.

המנוי פותח גם את האפליקציה.

כלכלה01:10 · 1h ago

איך יודעים אם חסכתם מספיק לפרישה עוד לפני שמגיעים לגיל הפנסיה?
מאת ענת גלעד
תורגם ותומצת מתוך Bizportal על ידי baba
איך יודעים אם חסכתם מספיק לפרישה עוד לפני שמגיעים לגיל הפנסיה?
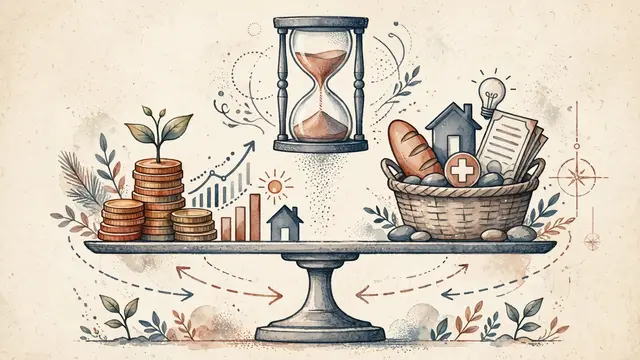
איור מערכת שנוצר על ידי baba News, לא צילום של האירוע.
The story · English

בדיקה האם החיסכון לפרישה מספיק מתבצעת על ידי תרגום כלל הנכסים להכנסה חודשית עתידית. סכומים גדולים כמו מיליון או שני מיליון שקל מקבלים משמעות משמעותית יותר כאשר משווים אותם להוצאות הצפויות בגיל פרישה. יש לחבר את כל מקורות ההכנסה הצפויים, כגון קצבת פנסיה, קצבת אזרח ותיק, הכנסות משכירות, תיק השקעות וחסכונות נוספים, ולהשוותם לתקציב המשפחתי הרצוי.

לדוגמה, זוג בני 55 המעריך שיזדקק ל-18,000 שקל בחודש לאחר פרישה, צפוי לקבל 8,000 שקל מקצבאות פנסיה ו-4,500 שקל מקצבאות אזרח ותיק, סך הכל 12,500 שקל. הפער החודשי הוא 5,500 שקל. לפי כלל אצבע נפוץ, המשתמש במכפיל 300 על הפער החודשי, נדרש הון של כ-1.65 מיליון שקל למימון הפער. חישוב זה מבוסס על שיעור משיכה שנתי של כ-4% ואינו כולל התאמות למס, אינפלציה, תשואה, גיל פרישה ואורך התקופה.

את הבדיקה ניתן להתחיל כבר בגיל 40 או 50. אם קיים פער, ניתן לנקוט צעדים כמו הגדלת הפקדות, השקעת חיסכון נוסף, צמצום דמי ניהול, הארכת תקופת העבודה או עדכון רמת ההוצאה המתוכננת. מומלץ להריץ מספר תרחישים, כולל תשואות שונות ושנים חלשות בתחילת הפרישה. בנוסף, יש לבחון את השפעת המשכנתא על ההכנסה הנדרשת; משפחה עם החזר משכנתא של 6,000 שקל תזדקק להכנסה גבוהה משמעותית ממשפחה ללא חוב.

המבחן המרכזי הוא פשוט: להעריך את ההכנסות וההוצאות החודשיות הצפויות בגיל פרישה, ולחשב את ההון הנדרש לסגירת הפער לאורך עשרות שנים.

Read the original at Bizportal
פתיחת המסוף החי
